Ипотека в Англии без первого взноса: как купить жильё, не имея депозита
Многие арендаторы в Великобритании годами платят за жильё по £1 000–£2 000 в месяц, но при этом не могут накопить необходимый депозит для покупки собственного дома или квартиры. В 2026 году ситуация изменилась: в Великобритании существуют ипотечные программы, позволяющие некоторым покупателям приобрести недвижимость без первоначального взноса — с ипотекой до 100% стоимости жилья.
Как это работает?
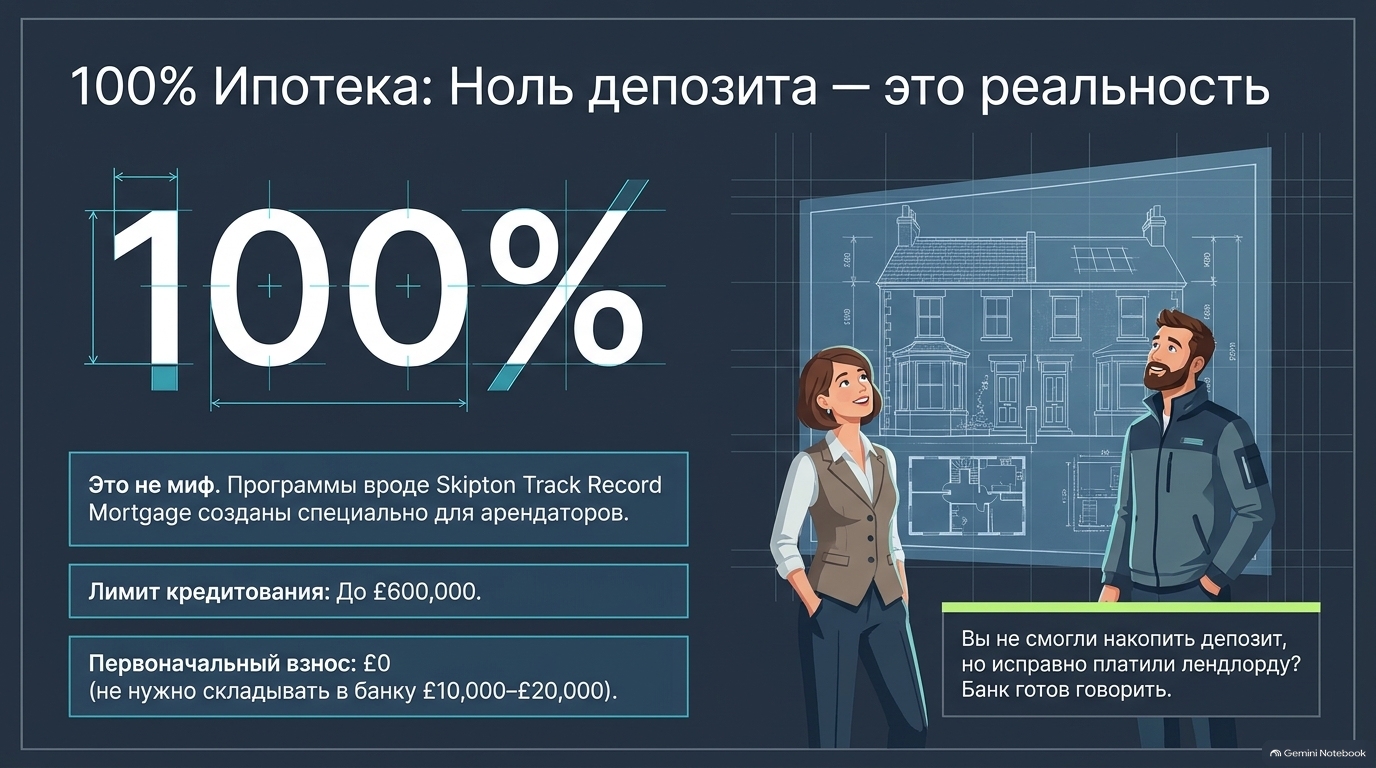
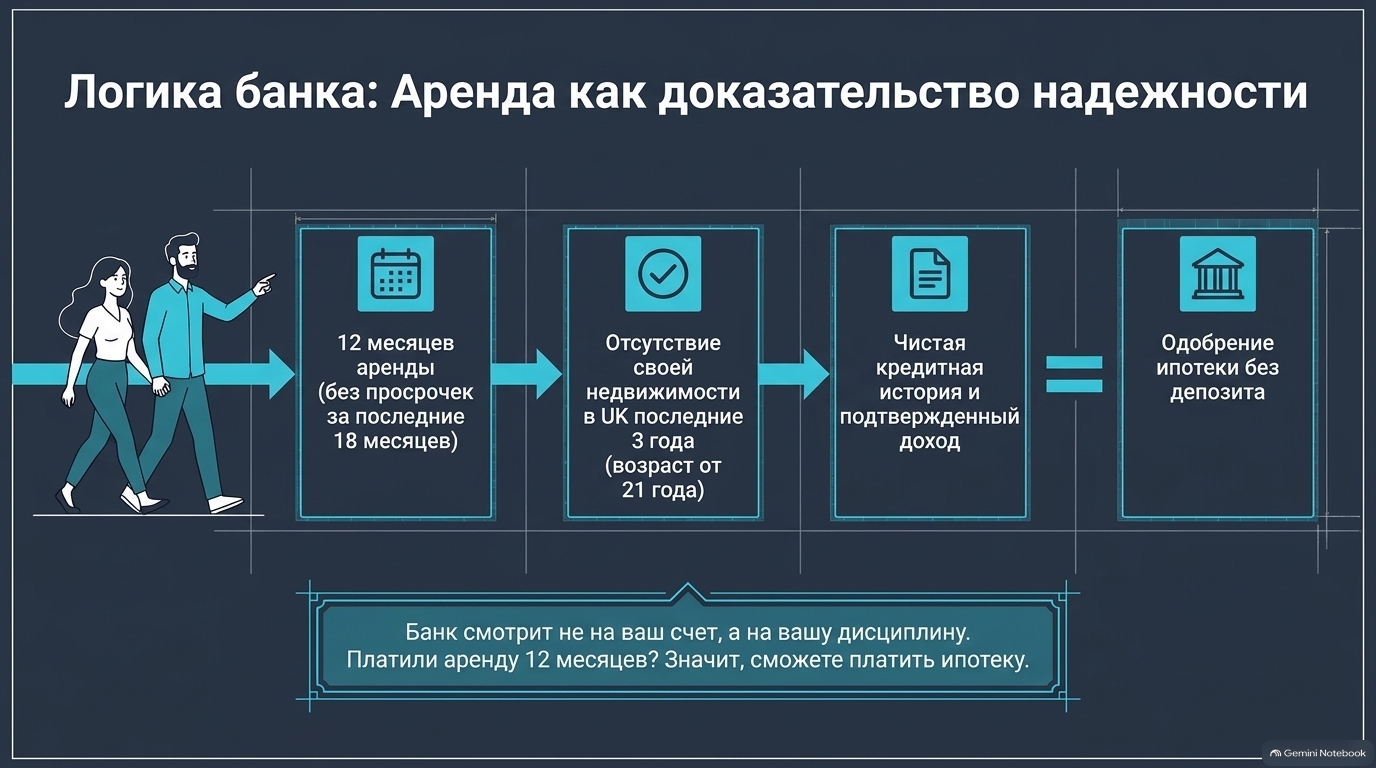
Один из наиболее известных вариантов предлагает Skipton Building Society. Его программа Track Record Mortgage рассчитана на арендаторов, которые имеют стабильную историю оплаты жилья.
В частности, кредитор учитывает подтверждённую историю арендных платежей. Идея достаточно простая: если человек регулярно платил, например, £1 300 в месяц за аренду, банк может рассматривать это как показатель его способности обслуживать ипотечный кредит.
Однако 100% ипотека не означает автоматического одобрения. Банк всё равно проверит доход, кредитную историю, расходы и финансовую устойчивость клиента.
Что происходит с ежемесячным платежом?
Главный недостаток ипотеки без депозита заключается в том, что вам приходится занимать больше денег, а процентная ставка может быть выше.
Например, при покупке дома стоимостью £200 000:
При депозите 5%:
депозит — £10 000;
ипотека — £190 000;
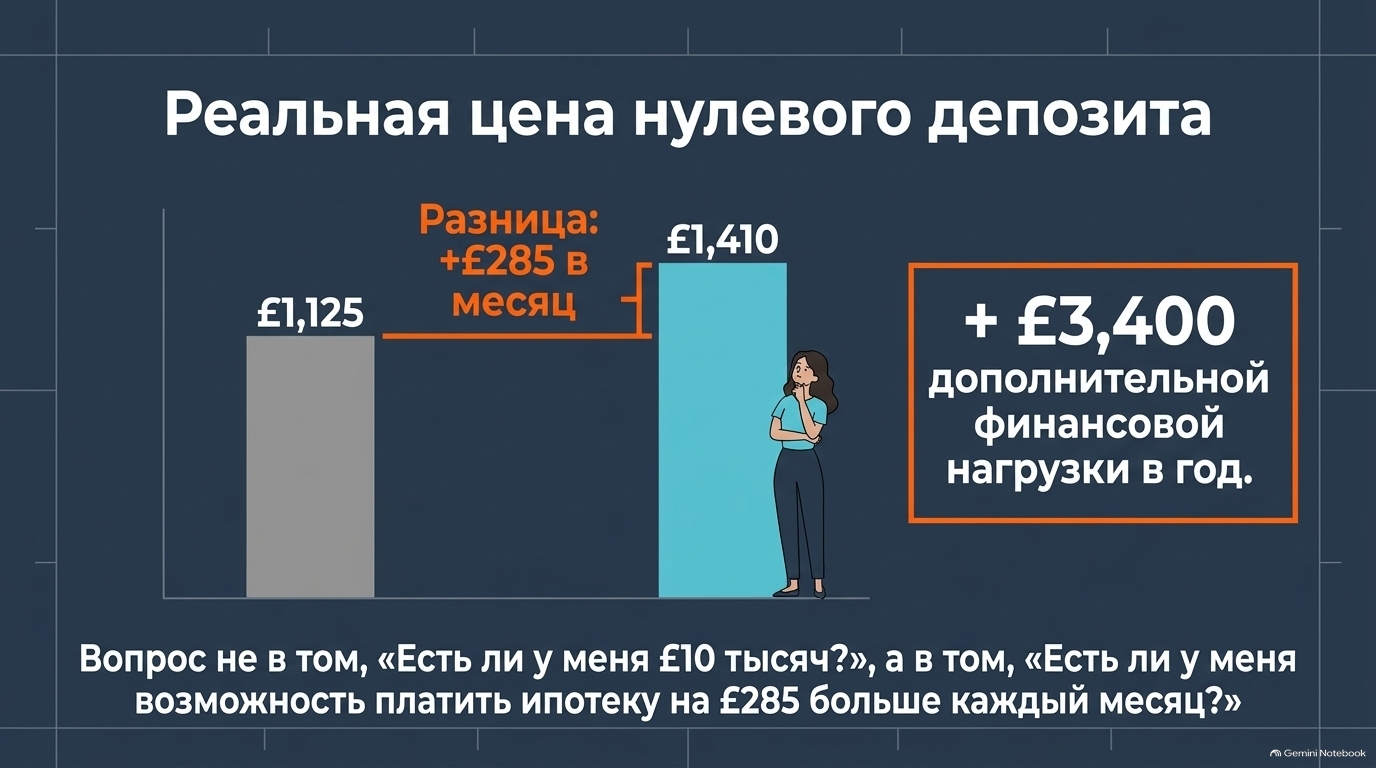
при условной ставке около 6% платеж может составлять примерно £1 125 в месяц.
При депозите 0%:
собственных средств на первоначальный взнос нет;
ипотека — £200 000;
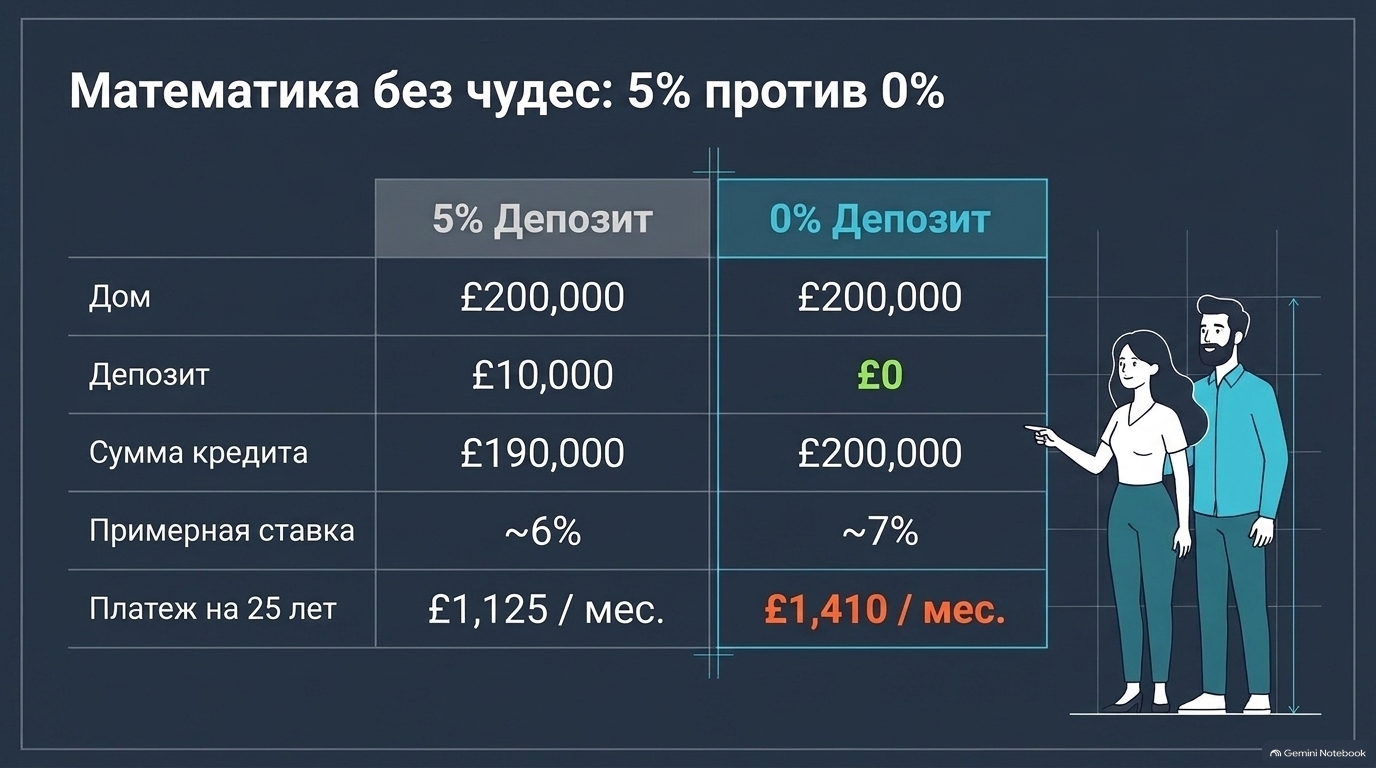
при ставке около 7% платеж может составлять примерно £1 410 в месяц.
То есть отсутствие первоначального взноса имеет свою цену. В нашем примере разница составляет около £285 в месяц.
Поэтому 100% ипотека — это не способ получить жильё дешевле. Это возможность войти на рынок недвижимости раньше, не имея накопленных £10–20 тысяч на депозит.
Но деньги всё равно понадобятся
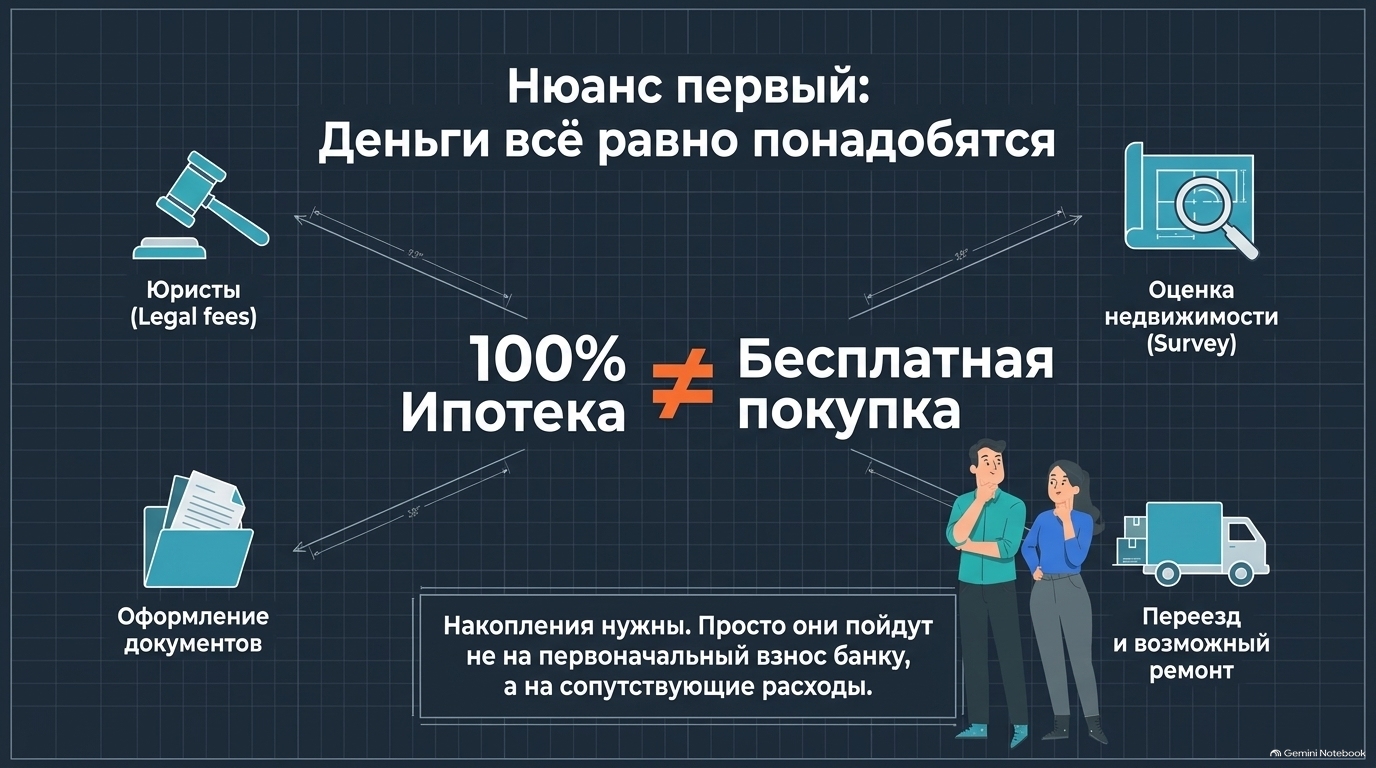
Даже при нулевом первоначальном взносе покупателю необходимо иметь собственные средства на сопутствующие расходы.
Это могут быть услуги юриста, оформление сделки, survey, переезд и возможные дополнительные расходы.
Есть и ещё один важный риск — down-valuation.
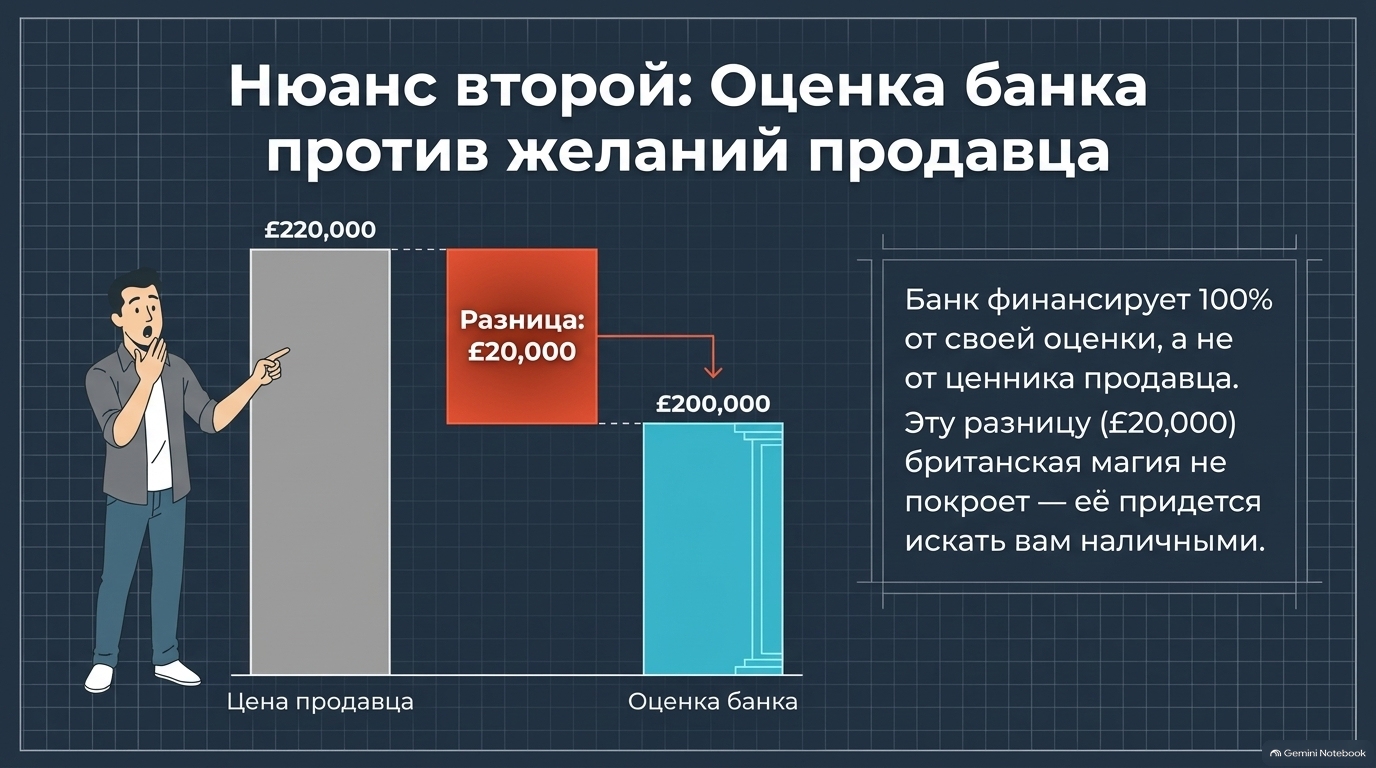
Допустим, продавец хочет £220 000, но оценщик банка считает, что недвижимость стоит только £200 000. В таком случае банк может предоставить финансирование исходя из меньшей оценки.
Разницу покупателю придётся покрыть самостоятельно.
Что такое Negative Equity?
Ещё один риск 100% ипотеки связан с падением цен на недвижимость.
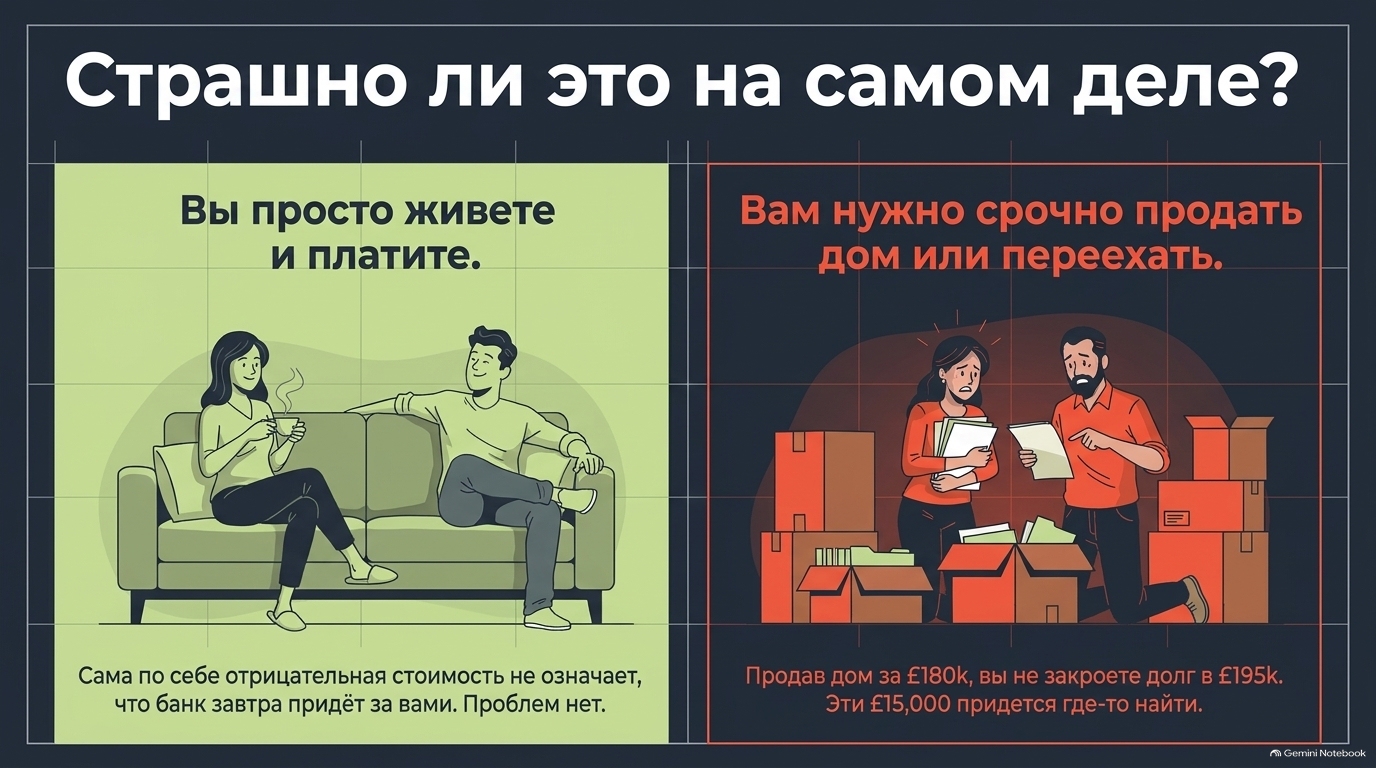
Представим, что дом куплен за £200 000 без депозита. Через некоторое время рынок падает на 10%, и стоимость дома становится £180 000.
При этом долг перед банком может оставаться, например, £195 000.
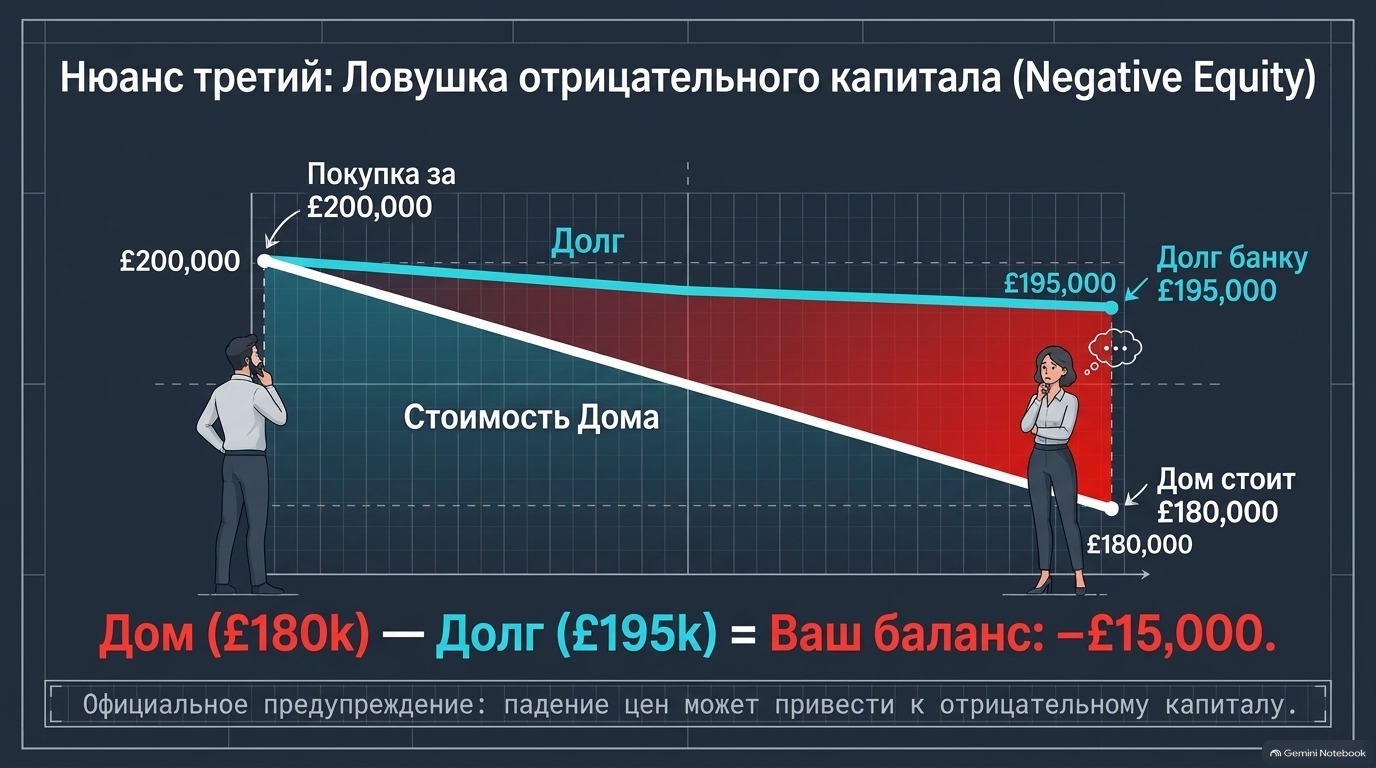
Получается, что недвижимость стоит меньше, чем сумма задолженности. Это называется negative equity, или отрицательный капитал.
Особенно серьёзной проблема может стать, если владельцу необходимо срочно продать жильё или переехать.
Кому может подойти такая ипотека?
В первую очередь тем, кто:
стабильно работает и имеет подтверждённый доход;
имеет хорошую кредитную историю;
регулярно платит аренду;
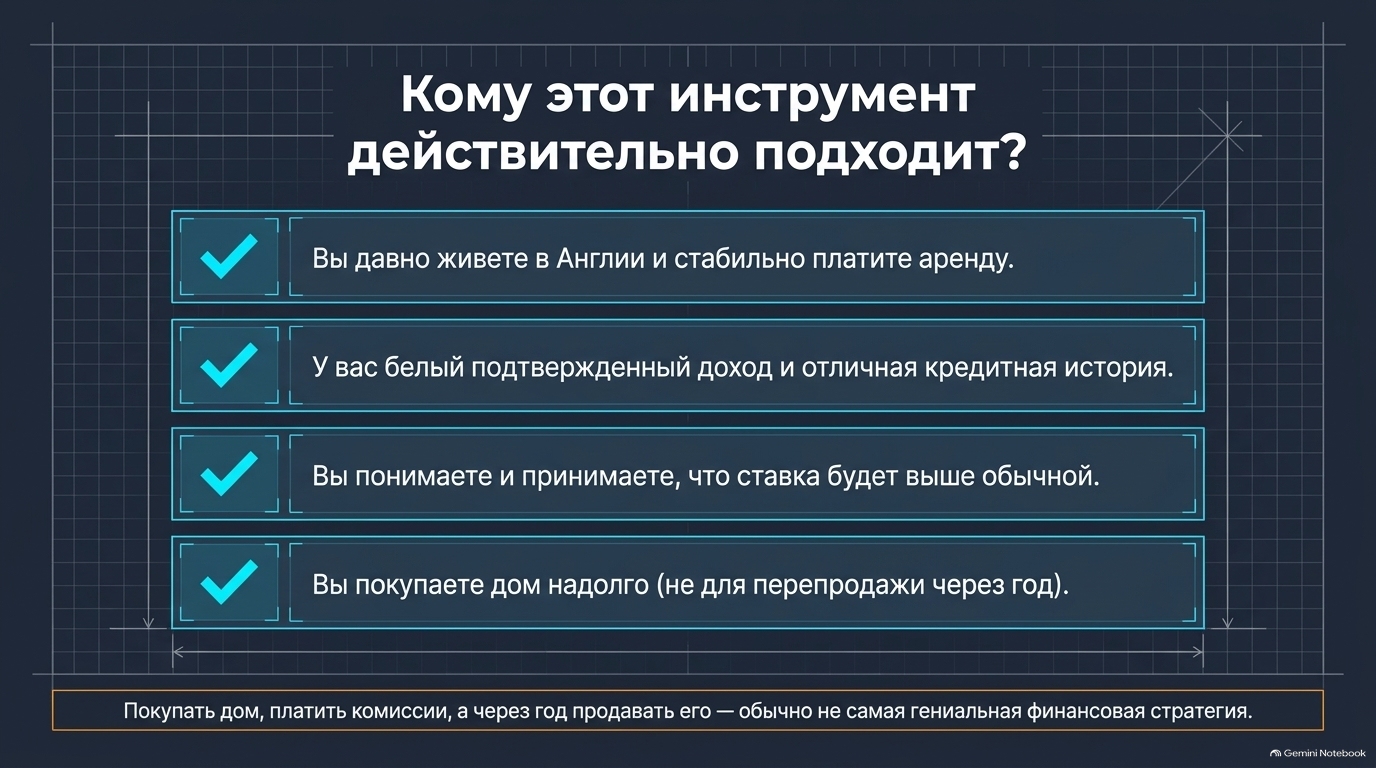
не может быстро накопить депозит;
планирует жить в купленном жилье несколько лет.
При этом важно заранее рассчитать не только размер ипотеки, но и все дополнительные расходы, возможное повышение платежа и финансовую подушку на случай непредвиденных ситуаций.
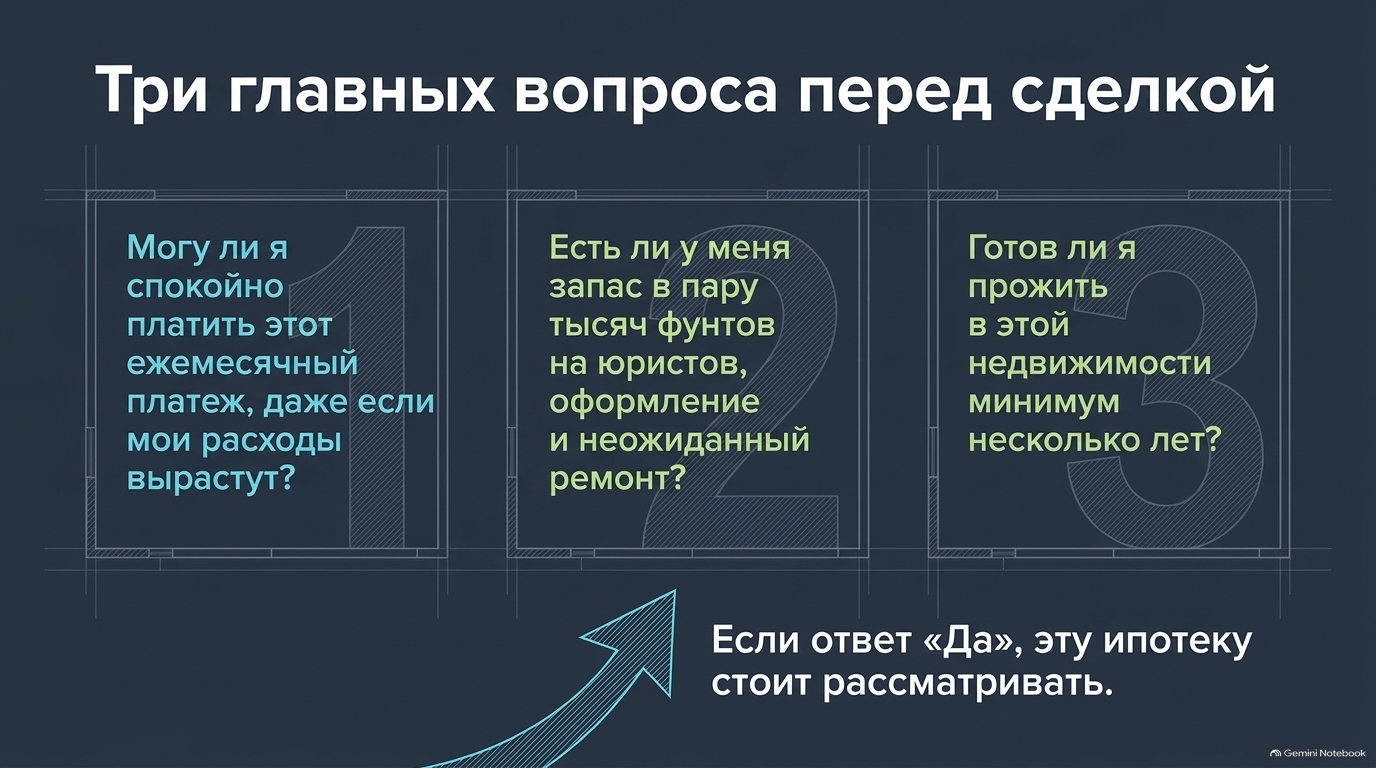
100% ипотека — это не бесплатный дом и не финансовое чудо. Это инструмент, который позволяет некоторым арендаторам купить собственное жильё без традиционного первоначального взноса, но за это приходится платить более высокой стоимостью кредита и принимать дополнительные риски.
Подробно разбираем эту схему на YouTube
В нашем специальном выпуске UK Russian News мы подробно разбираем 100% ипотеку в Англии, сравниваем варианты с депозитом и без него, считаем ежемесячные платежи и объясняем, какие дополнительные расходы и риски необходимо учитывать.